


Votre revue financière d'Octobre 2026
L'équilibre sous tension
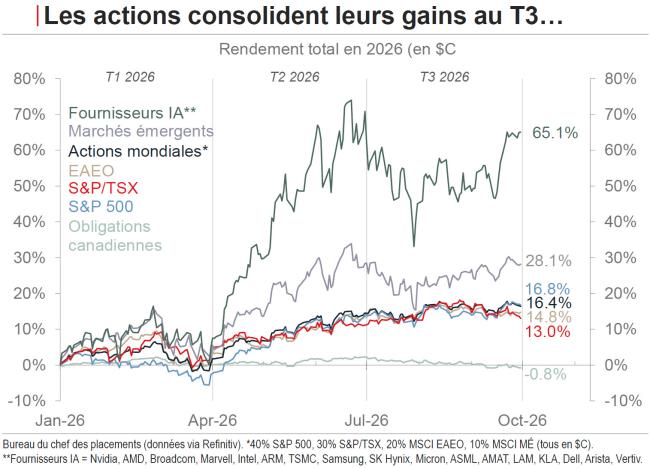
Le troisième trimestre de 2026 s’est terminé sur une note contrastée. D’un côté, les marchés boursiers ont poursuivi leur progression malgré plusieurs sources d’inquiétude. De l’autre, les marchés obligataires ont subi une pression croissante en raison de la hausse des taux à long terme. Cette divergence a été l’élément marquant du trimestre. Les actions mondiales ont enregistré des gains modestes mais positifs, alors que les obligations canadiennes ont reculé, pénalisées par la remontée des taux d’intérêt.
Le trimestre a débuté dans un climat d’incertitude. En juillet, la recrudescence du conflit entre les États-Unis et l’Iran a provoqué une forte hausse des prix du pétrole et ravivé les inquiétudes inflationnistes. Les marchés ont aussi été secoués par une correction des titres liés à l’intelligence artificielle, particulièrement en Corée du Sud et à Taïwan. Cette phase de repli s’est toutefois révélée davantage technique que fondamentale. Les bénéfices des entreprises demeuraient solides, et les attentes de croissance associées aux investissements en intelligence artificielle sont restées élevées.
Au cours de l’été, les données économiques ont continué de montrer une économie américaine résiliente. La croissance est demeurée soutenue, le marché du travail est resté près de l’équilibre et les bénéfices des sociétés ont dépassé les attentes. En parallèle, l’inflation a évolué dans une direction plus encourageante qu’au premier semestre, bien que la hausse des prix de l’énergie ait continué d’entretenir certaines pressions. La Réserve fédérale a néanmoins adopté un ton plus ferme, rehaussant son taux directeur pour la première fois depuis 2023 et ouvrant la porte à des hausses additionnelles. Cette évolution a contribué à faire grimper les taux obligataires américains à des niveaux rarement observés depuis la crise financière de 2008.
Les marchés boursiers ont démontré une capacité d’adaptation remarquable. Après le recul de certains géants technologiques en juillet, la progression s’est élargie à d’autres secteurs et régions. Les marchés émergents ont conservé leur avance depuis le début de l’année, tandis que les marchés canadien, américain et international ont continué d’afficher des rendements positifs. Les valorisations boursières demeurent raisonnables dans plusieurs régions lorsqu’elles sont comparées aux niveaux observés au cours de la dernière décennie.
Pour les investisseurs diversifiés, le trimestre rappelle qu’un marché peut progresser même dans un contexte incertain. Les tensions géopolitiques, les débats entourant l’inflation et les mouvements des taux d’intérêt ont alimenté la volatilité, mais les bénéfices des entreprises et la croissance économique ont jusqu’à maintenant permis aux marchés boursiers de conserver leur tendance favorable. La discipline et la diversification demeurent les meilleurs alliés lorsque les signaux envoyés par différentes catégories d’actifs paraissent contradictoires.
Revue des marchés au 30 septembre 2026
Revenu fixe
Les marchés obligataires ont connu un trimestre difficile. Après un recul de 3,0 % au troisième trimestre, l’indice univers obligataire canadien FTSE affichait une perte 0,8 % depuis le début de l’année, les investisseurs exigeant des taux plus élevés dans un contexte marqué par les prix élevés de l’énergie, les préoccupations inflationnistes et l’augmentation des besoins de financement des gouvernements.
Les obligations gouvernementales canadiennes à long terme ont été parmi les titres les plus touchés, avec un recul de 6,4 % au troisième trimestre et de 3,2 % depuis le début de l’année, conséquence directe de la remontée des taux obligataires.
La situation s’est avérée plus limitée pour les obligations de sociétés canadiennes, qui malgré un recul trimestriel de 2,2%, affichait une performance de 0,0% depuis le début de l’année.
Marchés boursiers
Au Canada, le S&P/TSX1 a progressé de 13,0 % depuis le début de l’année, dont 1,6 % au troisième trimestre, soutenu principalement par les secteurs de l’énergie, des matériaux et des services financiers.
Au sud de la frontière, l’indice S&P 5002 a enregistré un gain de 12,7 % depuis le début de l’année et de 2,3 % au troisième trimestre. Malgré la hausse des taux d’intérêt, la croissance des bénéfices des entreprises et les investissements liés à l’intelligence artificielle ont continué de soutenir le marché américain.
Les actions internationales représentées par l’indice MSCI EAEO2,3 ont affiché un rendement de 10,8 % depuis le début de l’année, tout en progressant de 0,9 % au troisième trimestre. Les résultats des entreprises et le maintien de la croissance économique ont contribué à cette performance.
Matières premières
Le pétrole (WTI4) a poursuivi sa forte progression en 2026 avec un gain de 69,7 % depuis le début de l’année, dont 37,7 % au troisième trimestre. Les tensions au Moyen-Orient et les perturbations persistantes de certaines routes maritimes stratégiques ont maintenu les prix de l’énergie à des niveaux élevés.
L’or ($US / once) a affiché une hausse de 3,2 % au troisième trimestre, mais demeurait en baisse de 3,7 % depuis le début de l’année. Les achats soutenus des banques centrales et la demande pour les valeurs refuges ont contrebalancé l’effet négatif de la hausse des taux réels.
L'indice élargi des matières premières (GSCI2,5) a progressé de 55,2 % depuis le début de l’année, reflétant la vigueur des marchés énergétiques ainsi que la demande soutenue pour plusieurs métaux industriels.
Devises
Le dollar canadien a cédé 0,3 % face au dollar américain au troisième trimestre, mais affichait encore une dépréciation limitée de 3,7 % depuis le début de l’année. La vigueur de l’économie américaine et les attentes de taux d’intérêt plus élevés ont soutenu le dollar américain.
À moyen terme, la balance des risques apparaît toutefois plus favorable au dollar canadien, le scénario de base anticipant une appréciation graduelle vers 1,33 USD/CAD d’ici la fin du deuxième trimestre de 2027.
1. L'indice S&P/TSX est l’indice boursier canadien principal mesurant la performance de la bourse de Toronto
2. Les rendements du S&P500, MSCI EAEO, de l’indice GSCI et de l’or sont exprimés en devise américaine
3. L'indice MSCI EAEO est un indice boursier visant à mesurer le rendement des marchés boursiers des économies développées autre que celles des États-Unis et du Canada.
4. Le West Texas Intermediate (WTI) Crude oil est le standard nord-américain pour la fixation du prix du pétrole. Le rendement est exprimé en devise américaine.
5. L’indice élargi des matières premières GCSI est un indice qui mesure l’évolution du prix d’un large panier de matières premières, comme le pétrole, le gaz naturel, les métaux et les produits agricoles, afin de refléter la performance globale du marché des commodités. Les rendements sont exprimés en devise américaine.
Perspectives d’investissements
Selon le scénario de base du Bureau du chef des placements, la croissance économique mondiale demeure suffisante pour soutenir les marchés boursiers, même si les risques ont augmenté au cours des derniers mois. Les dépenses d’investissement des entreprises restent élevées, particulièrement dans les infrastructures liées à l’intelligence artificielle, tandis que les bénéfices continuent généralement de surprendre à la hausse.
Trois éléments retiendront particulièrement l’attention d’ici la fin de l’année. Le premier est l’évolution des prix de l’énergie. Une détente durable contribuerait à réduire les pressions inflationnistes et à stabiliser les marchés obligataires. Le deuxième concerne les banques centrales. Après plusieurs mois marqués par des anticipations de hausses de taux, les investisseurs surveilleront attentivement les données sur l’inflation et le marché du travail afin de déterminer jusqu’où les autorités monétaires devront aller. Enfin, les tensions géopolitiques, notamment au Moyen-Orient et dans les relations commerciales entre le Canada et les États-Unis, continueront d’influencer la confiance des marchés.
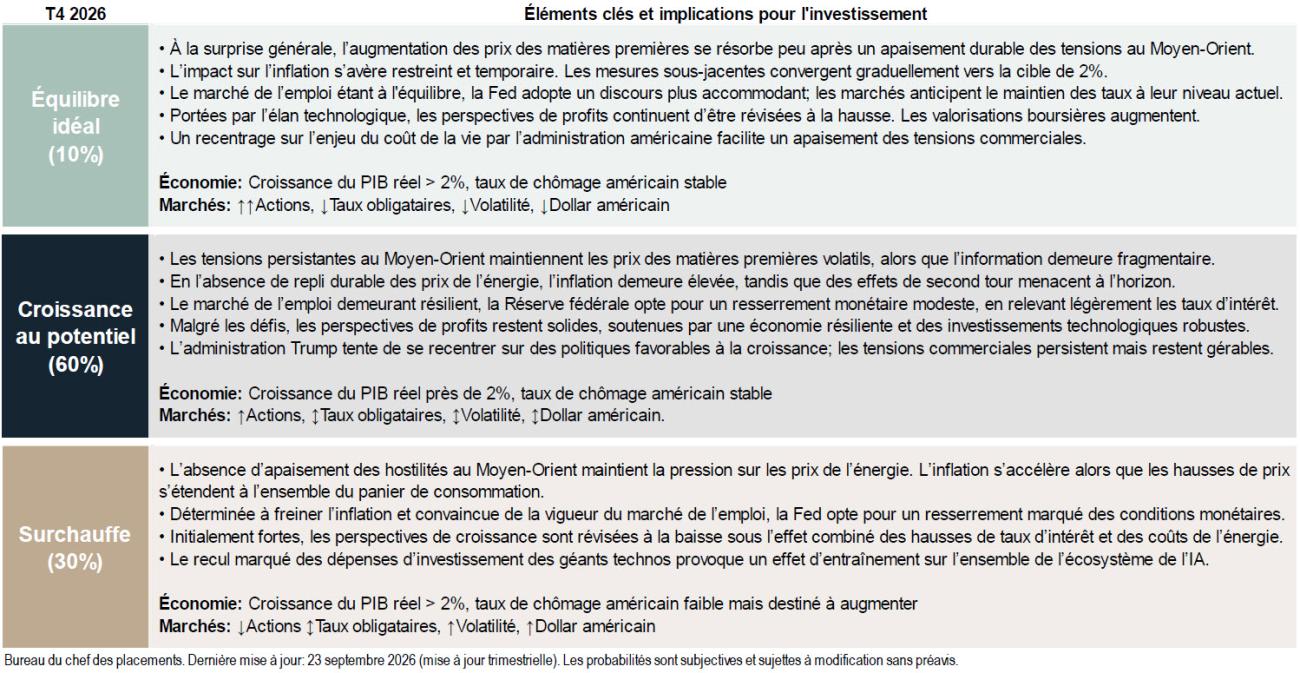
En résumé, les marchés font face à davantage de défis qu’au début de l’année, mais les fondements économiques qui soutiennent les actifs risqués demeurent présents. Dans un tel environnement, la diversification entre catégories d’actifs et régions continue d’être essentielle.
Nous vous remercions pour votre confiance et demeurons disponibles pour discuter de ces perspectives et de leur incidence sur votre portefeuille.
Cordialement,
Cathy, Guillaume, Marc-Antoine et Inuk
514-871-3474